Domain qgd.de kaufen?
Wir ziehen mit dem Projekt
qgd.de um.
Sind Sie am Kauf der Domain
qgd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qgd.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was ist die Theorie des Maschinenstundensatzes im Rechnungswesen?
Die Theorie des Maschinenstundensatzes im Rechnungswesen besagt, dass die Kosten für den Einsatz von Maschinen und Anlagen auf die tatsächlich genutzte Zeit umgelegt werden. Dabei werden sowohl die fixen Kosten (z.B. Anschaffungskosten, Abschreibungen) als auch die variablen Kosten (z.B. Energieverbrauch, Wartung) berücksichtigt. Der Maschinenstundensatz dient als Grundlage für die Kalkulation von Aufträgen und ermöglicht eine genaue Kostenzuordnung. **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
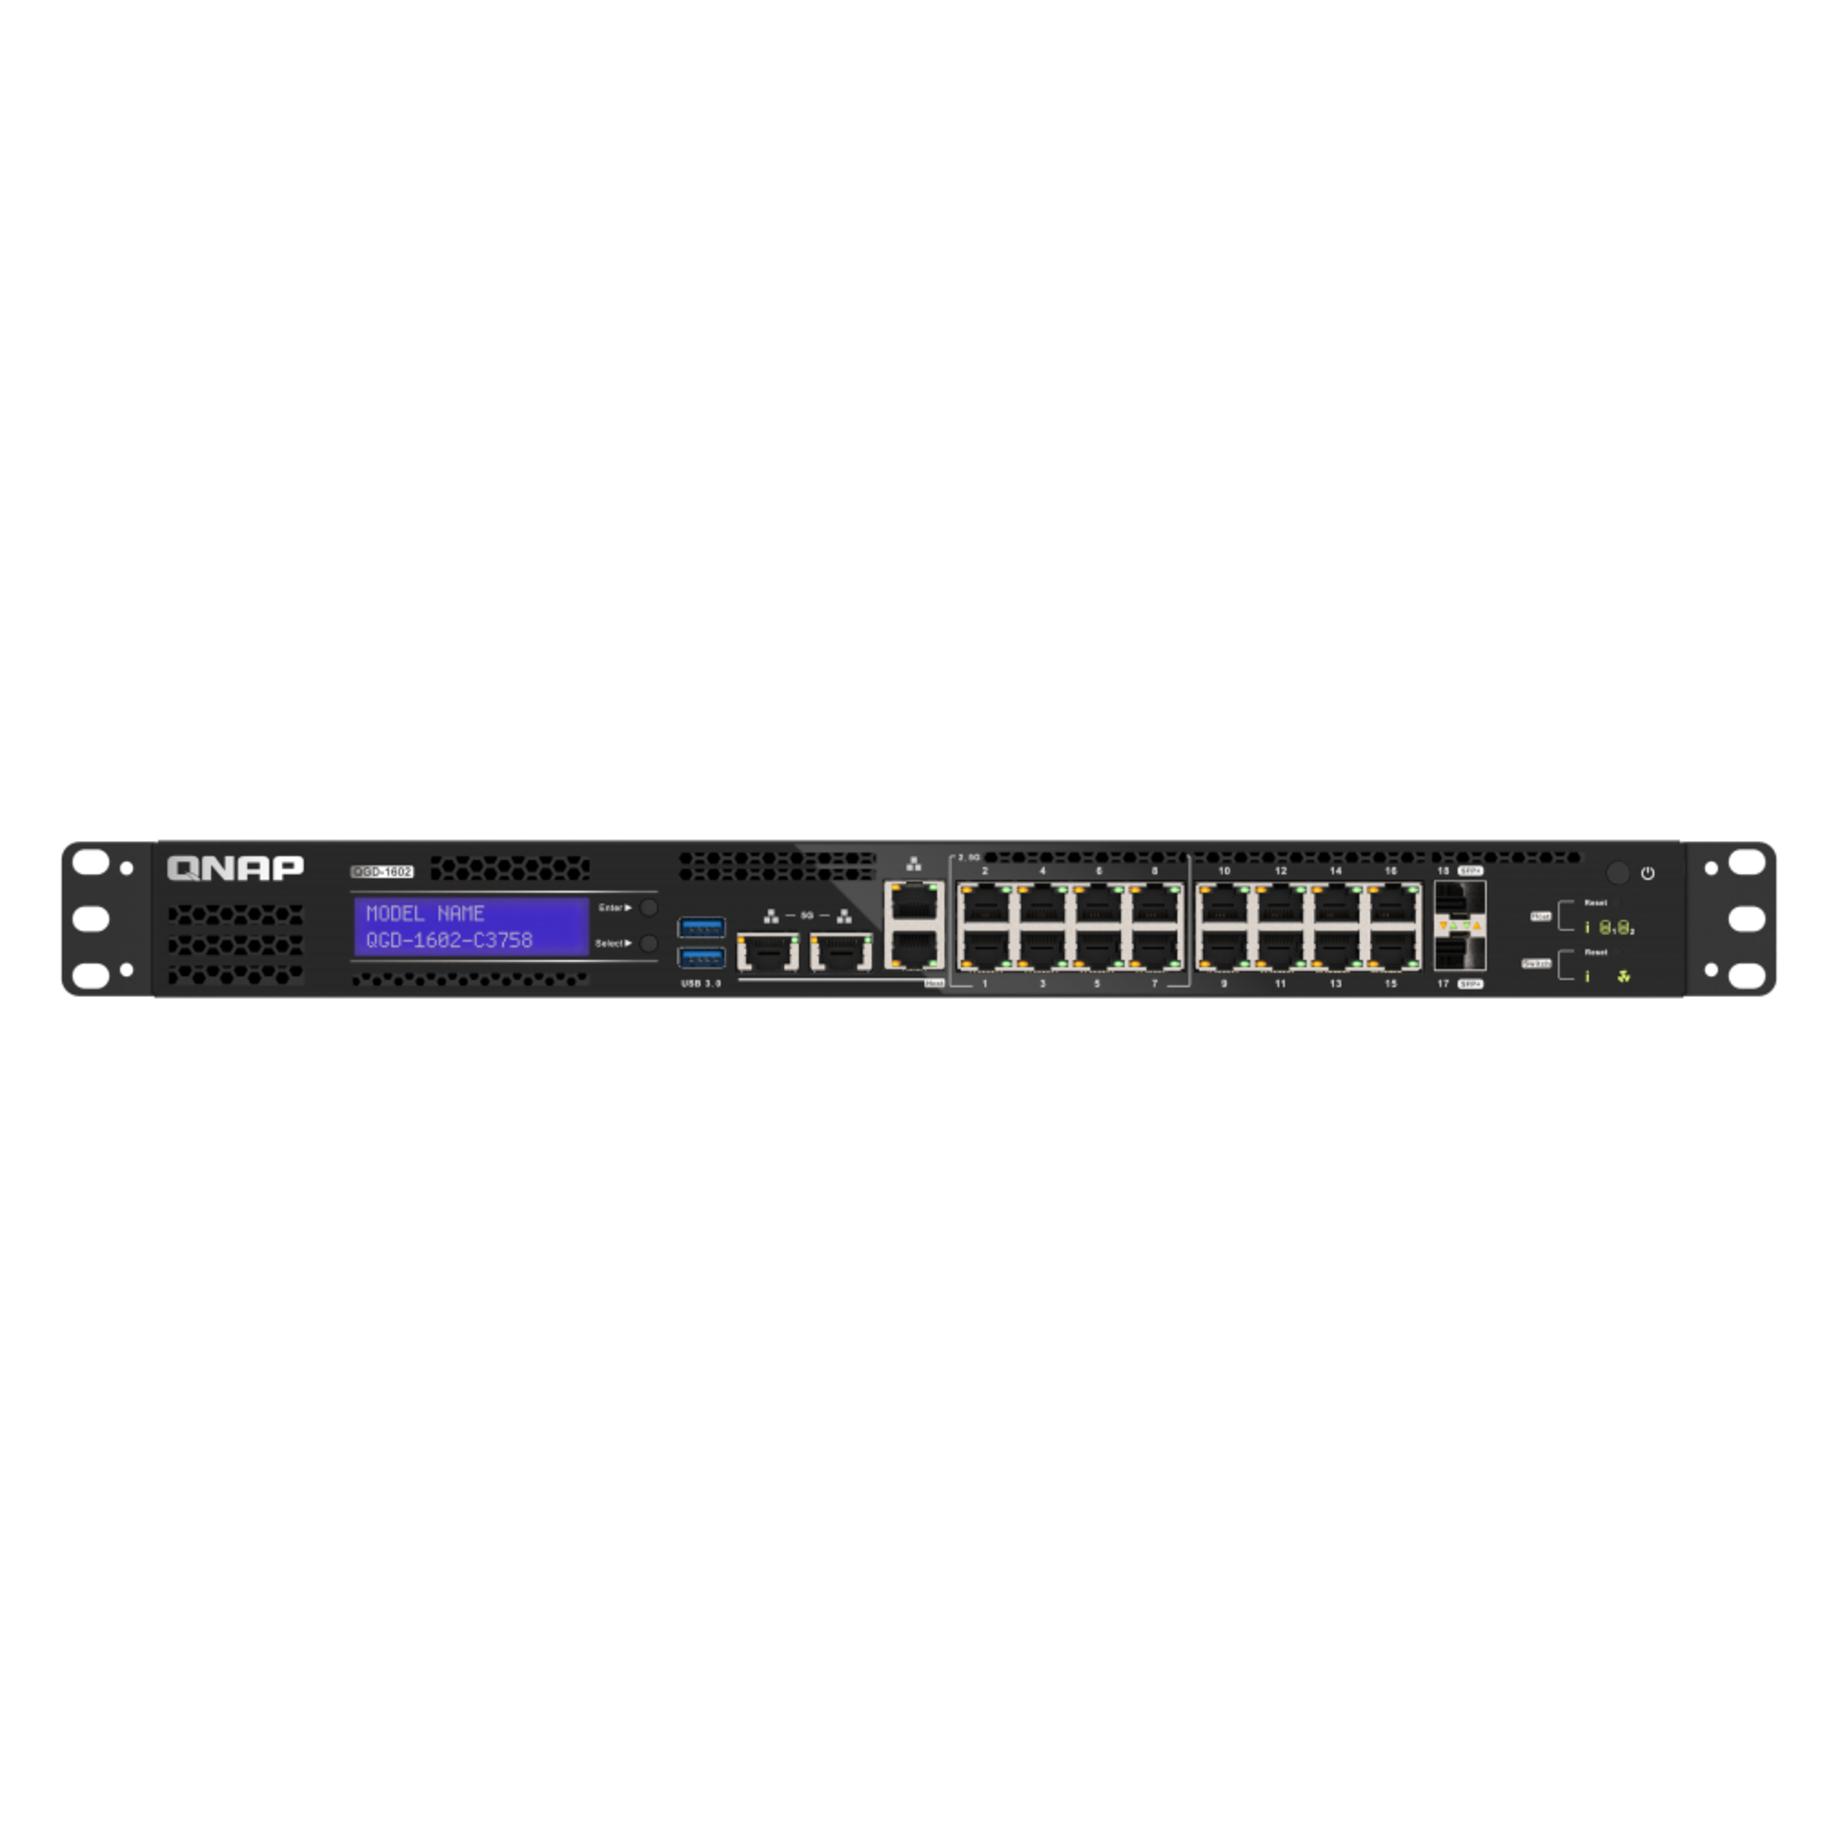
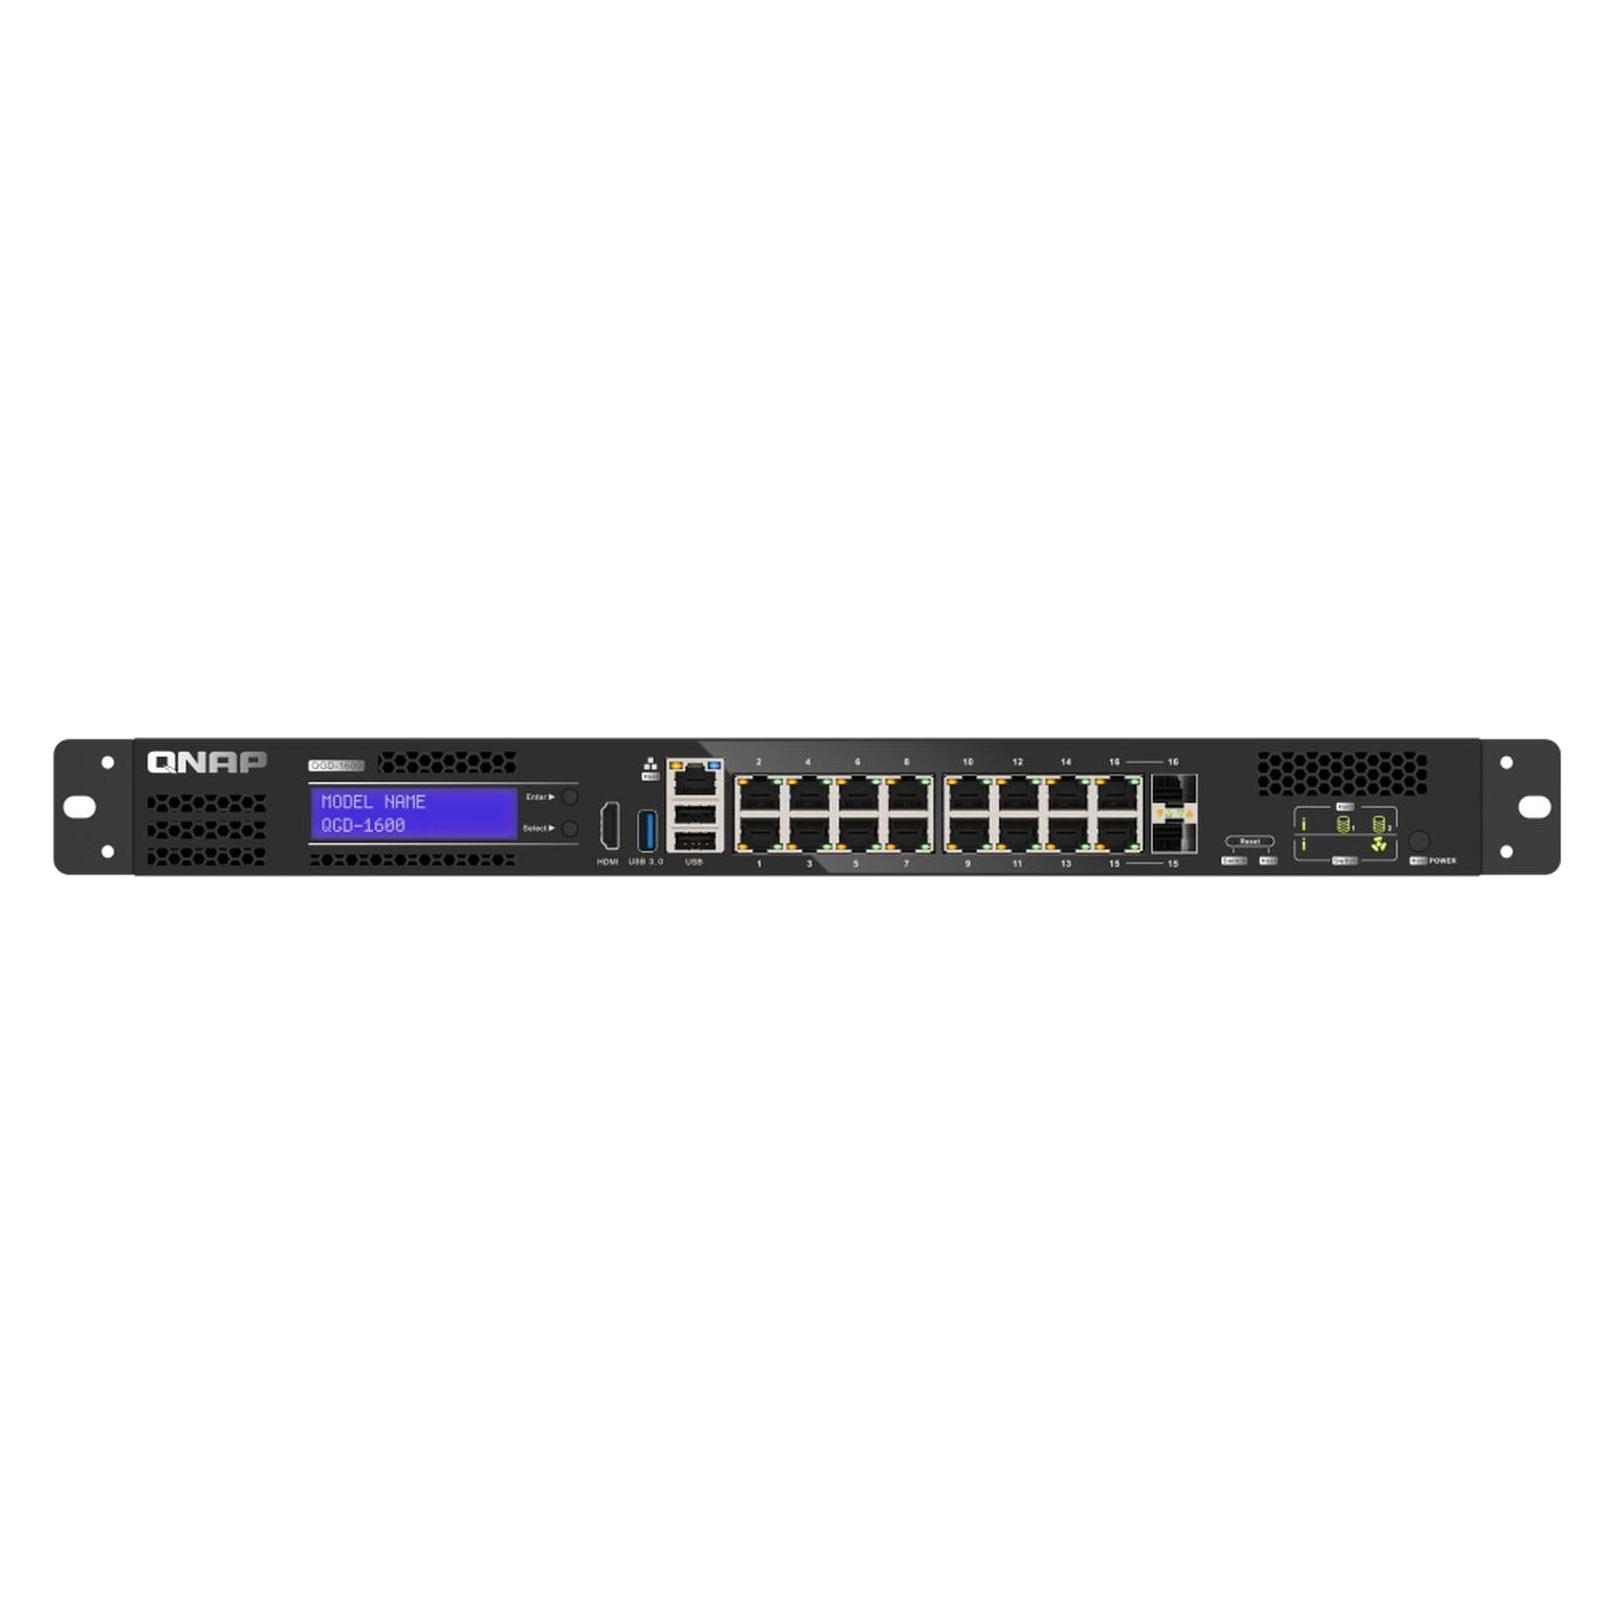
QNAP QGD-1600P-4G QGD-1600P 16x 1GbE PoE Ports mit 2x RJ45 und SFP+ combo portsDer QGD-1600P entspricht den IEEE 802.3bt PoE++ und IEEE 802.3at PoE+ Standards und bietet 4-Port 60 Watt und 12-Port 30 Watt Gigabit PoE Fähigkeit. Der QGD-1600P kann ein Gesamtleistungsbudget von 370 Watt bereitstellen, um die Anforderungen vieler Hochleistungsgeräte (PDs) wie IP-Kameras, drahtlose APs, IP-Telefone, LED-Leuchten und Digital Signage zu erfüllen.Intelligente PoE Funktionen für eine effiziente, zentrale PD VerwaltungDer QGD-1600P unterstützt intelligente PoE-Verwaltungsfunktionen, einschließlich Zeitplanung, Priorisierung der Stromversorgung sowie Aktivierung und Deaktivierung der Stromversorgung. Sie können den Netzwerkverbindungsstatus und den Stromverbrauch von PDs in Echtzeit abrufen und PDs gleichzeitig konfigurieren, um ein energiesparendes PoE-Netzwerk zu fördern.Umfangreiche Layer 2 VerwaltungsfunktionenDas QGD-1600P bietet umfassende Layer 2 Verwaltungsfunktionen wie VLAN, LACP und LLDP, mit denen Sie das Netzwerk durch IP-Gruppierung und Bandbreitenverwaltung effizient steuern können. Der QGD-1600P verfügt auch über leistungsstarke Sicherheitsfunktionen wie IGMP Snooping, statischer MAC, QoS und Wake-on-LAN, die sich für einfache Netzwerkumgebungen und einfache Bereitstellung eignen.Dual-System von Switch & NAS für optimale LeistungDas QGD-1600P bietet Dual-System-Design, Multi-Port-Fähigkeit und erweiterbare Architektur und ermöglicht so eine optimale Übertragung und Flexibilität, um die Geschäftsanforderungen hinsichtlich Leistung und Anwendungsdiversifikation zu erfüllen.715,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **

Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Mach's einfach: Elektronik in Theorie und PraxisElektronik in Theorie und Praxis Dieses Buch ist als Lehrgang auf mittlerem Niveau konzipiert und bietet eine kompetente Einführung in die theoretische und praktische Elektronik. Mit dem passenden Materialset, das Sie zusätzlich erwerben können, haben Sie ein Lernpaket, mit dem Sie sich ein solides Basiswissen in diesem Themenbereich erarbeiten können. Die vorgestellten Schaltungen sind überwiegend mit Operationsverstärkern aufgebaut, was die Funktionsweise besonders übersichtlich und gut verständlich macht. Dabei werden die Schaltungen nicht nur qualitativ, sondern auch quantitativ beschrieben, sodass ein vertieftes Verständnis erreicht wird. Zur weiteren Unterstützung gibt es zahlreiche Diagramme. Ziel ist es, den Leser in die Lage zu versetzen, am Ende eigene Schaltungen zu entwerfen. Der Lehrgang eignet sich auch zur Vorbereitung und Begleitung einer Ausbildung oder eines Studiums...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
QNAP QGD-1600P-4G QGD-1600P 16x 1GbE PoE Ports mit 2x RJ45 und SFP+ combo portsDer QGD-1600P entspricht den IEEE 802.3bt PoE++ und IEEE 802.3at PoE+ Standards und bietet 4-Port 60 Watt und 12-Port 30 Watt Gigabit PoE Fähigkeit. Der QGD-1600P kann ein Gesamtleistungsbudget von 370 Watt bereitstellen, um die Anforderungen vieler Hochleistungsgeräte (PDs) wie IP-Kameras, drahtlose APs, IP-Telefone, LED-Leuchten und Digital Signage zu erfüllen.Intelligente PoE Funktionen für eine effiziente, zentrale PD VerwaltungDer QGD-1600P unterstützt intelligente PoE-Verwaltungsfunktionen, einschließlich Zeitplanung, Priorisierung der Stromversorgung sowie Aktivierung und Deaktivierung der Stromversorgung. Sie können den Netzwerkverbindungsstatus und den Stromverbrauch von PDs in Echtzeit abrufen und PDs gleichzeitig konfigurieren, um ein energiesparendes PoE-Netzwerk zu fördern.Umfangreiche Layer 2 VerwaltungsfunktionenDas QGD-1600P bietet umfassende Layer 2 Verwaltungsfunktionen wie VLAN, LACP und LLDP, mit denen Sie das Netzwerk durch IP-Gruppierung und Bandbreitenverwaltung effizient steuern können. Der QGD-1600P verfügt auch über leistungsstarke Sicherheitsfunktionen wie IGMP Snooping, statischer MAC, QoS und Wake-on-LAN, die sich für einfache Netzwerkumgebungen und einfache Bereitstellung eignen.Dual-System von Switch & NAS für optimale LeistungDas QGD-1600P bietet Dual-System-Design, Multi-Port-Fähigkeit und erweiterbare Architektur und ermöglicht so eine optimale Übertragung und Flexibilität, um die Geschäftsanforderungen hinsichtlich Leistung und Anwendungsdiversifikation zu erfüllen.715,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was ist die Theorie des Maschinenstundensatzes im Rechnungswesen?
Die Theorie des Maschinenstundensatzes im Rechnungswesen besagt, dass die Kosten für den Einsatz von Maschinen und Anlagen auf die tatsächlich genutzte Zeit umgelegt werden. Dabei werden sowohl die fixen Kosten (z.B. Anschaffungskosten, Abschreibungen) als auch die variablen Kosten (z.B. Energieverbrauch, Wartung) berücksichtigt. Der Maschinenstundensatz dient als Grundlage für die Kalkulation von Aufträgen und ermöglicht eine genaue Kostenzuordnung. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Dietrich Eggert - Theorie und Praxis der psychomotorischen Förderung. Textband und Arbeitsbuch: 2 Bde. - Preis vom 02.11.2026 12:28:54 hBinding : Taschenbuch, Edition : 6, Label : Verlag Modernes Lernen, Publisher : Verlag Modernes Lernen, medium : Taschenbuch, numberOfPages : 246, publicationDate : 2005-01-01, authors : Dietrich Eggert, Birgit Lütje-Klose, languages : german, ISBN : 386145283915,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.